Domain bigdatasystem.de kaufen?
Wir ziehen mit dem Projekt
bigdatasystem.de um.
Sind Sie am Kauf der Domain
bigdatasystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bigdatasystem.de kaufen?
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **

Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
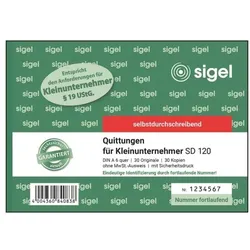
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Welcher Kontenrahmen für Kleinunternehmer?
Welcher Kontenrahmen für Kleinunternehmer ist für dich am besten geeignet? Es gibt verschiedene Kontenrahmen, die speziell auf die Bedürfnisse von Kleinunternehmern zugeschnitten sind. Möchtest du einen einfachen Kontenrahmen verwenden, der nur die wichtigsten Konten umfasst, oder benötigst du einen detaillierteren Kontenrahmen für eine genauere Buchführung? Welche Art von Geschäft führst du und welche Anforderungen hast du an deinen Kontenrahmen? Es ist wichtig, den passenden Kontenrahmen zu wählen, um eine effiziente Buchführung und eine korrekte Steuererklärung sicherzustellen. **
Welche Buchhaltung für Kleinunternehmer?
Welche Buchhaltung für Kleinunternehmer? Kleinunternehmer haben in der Regel weniger komplexe Buchhaltungsanforderungen als größere Unternehmen. Eine einfache Möglichkeit, die Buchhaltung zu führen, ist die Verwendung von Buchhaltungssoftware speziell für Kleinunternehmer. Alternativ können Kleinunternehmer auch auf manuelle Methoden wie Excel-Tabellen zurückgreifen, um ihre Einnahmen und Ausgaben zu verfolgen. Es ist wichtig, regelmäßig Buchhaltungsaufzeichnungen zu führen, um den Überblick über die finanzielle Situation des Unternehmens zu behalten und die Steuererklärung korrekt einreichen zu können. Kleinunternehmer sollten auch in Betracht ziehen, einen Steuerberater zu konsultieren, um sicherzustellen, dass ihre Buchhaltung ordnungsgemäß geführt wird. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Risikomanagement durch Daten-Integration, Analyse und Visualisierung, Taschenbuch von Tilmann Steinmetz, Südwestdeutscher Verlag fürRisikomanagement Durch Daten-integration, Analyse Und Visualisierung, Taschenbuch Von Tilmann Steinmetz, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-0349-5, Seitenanzahl: 22489,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
Ähnliche Suchbegriffe für Kleinunternehmer
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
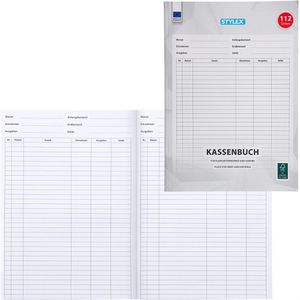
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt4,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Welcher Kontenrahmen für Kleinunternehmer?
Welcher Kontenrahmen für Kleinunternehmer ist für dich am besten geeignet? Es gibt verschiedene Kontenrahmen, die speziell auf die Bedürfnisse von Kleinunternehmern zugeschnitten sind. Möchtest du einen einfachen Kontenrahmen verwenden, der nur die wichtigsten Konten umfasst, oder benötigst du einen detaillierteren Kontenrahmen für eine genauere Buchführung? Welche Art von Geschäft führst du und welche Anforderungen hast du an deinen Kontenrahmen? Es ist wichtig, den passenden Kontenrahmen zu wählen, um eine effiziente Buchführung und eine korrekte Steuererklärung sicherzustellen. **
-
Welche Buchhaltung für Kleinunternehmer?
Welche Buchhaltung für Kleinunternehmer? Kleinunternehmer haben in der Regel weniger komplexe Buchhaltungsanforderungen als größere Unternehmen. Eine einfache Möglichkeit, die Buchhaltung zu führen, ist die Verwendung von Buchhaltungssoftware speziell für Kleinunternehmer. Alternativ können Kleinunternehmer auch auf manuelle Methoden wie Excel-Tabellen zurückgreifen, um ihre Einnahmen und Ausgaben zu verfolgen. Es ist wichtig, regelmäßig Buchhaltungsaufzeichnungen zu führen, um den Überblick über die finanzielle Situation des Unternehmens zu behalten und die Steuererklärung korrekt einreichen zu können. Kleinunternehmer sollten auch in Betracht ziehen, einen Steuerberater zu konsultieren, um sicherzustellen, dass ihre Buchhaltung ordnungsgemäß geführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.